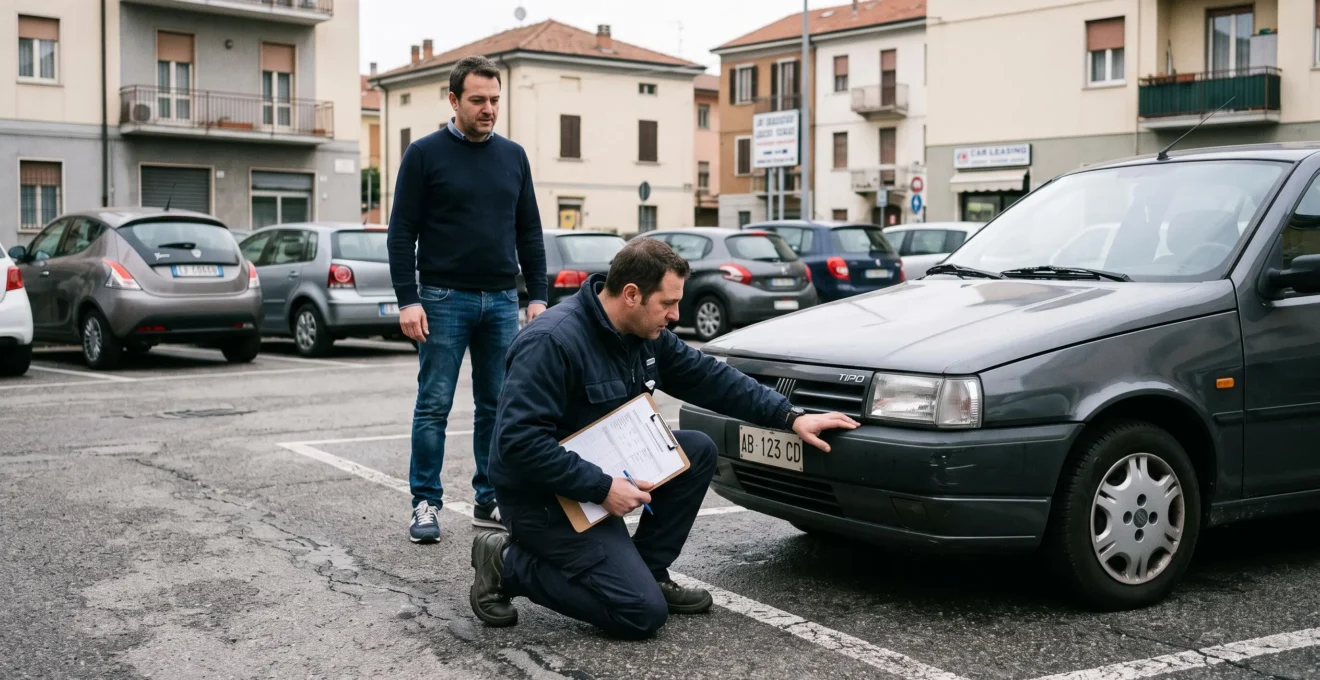
Una rata mensile conveniente non garantisce che il leasing auto sia altrettanto conveniente alla scadenza. Chilometri eccedenti, danni alla carrozzeria, pneumatici non conformi e accessori mancanti possono trasformarsi in addebiti aggiuntivi. In determinate combinazioni, il conto finale può superare 1.000 euro: non è però una soglia automatica né un importo medio dimostrato per il mercato italiano.
Prima di firmare occorre distinguere due formule spesso confuse. Nel leasing finanziario l’utilizzatore può generalmente acquistare il veicolo pagando il riscatto previsto; nel noleggio a lungo termine la restituzione è normalmente l’esito previsto, salvo differenti accordi. Le condizioni economiche e i controlli finali non sono necessariamente identici.
La scelta dipende quindi dal costo complessivo, dai chilometri realmente percorsi, dai servizi inclusi e soprattutto dalle clausole che regolano la fine del rapporto. Un confronto accurato deve considerare anche l’alternativa dell’acquisto con finanziamento, inclusa un’eventuale maxi rata finale.
Leasing auto: i tre controlli essenziali
- Non fermarti alla rata: somma anticipo, canoni, spese accessorie, eventuale riscatto e possibili costi finali, distinguendo le alternative contrattuali.
- Verifica chilometri e danni: controlla la percorrenza ammessa, la tariffa per i km extra e la guida contrattuale che distingue usura normale e danni addebitabili.
- Prepara la riconsegna: controlla il veicolo con anticipo, documenta le condizioni e verifica manutenzioni, chiavi, accessori e procedure richieste.
- Perché la rata del leasing non racconta i costi che paghi alla riconsegna?
- Come stimare i tuoi km annui in 20 minuti per scegliere il leasing senza sforare?
- Leasing o acquisto a rate: cosa scegliere se pensi di cambiare auto ogni 3 anni?
- L’errore che ti costa caro: non controllare cosa viene considerato ‘danno’ in riconsegna
- Quando iniziare i controlli prima della riconsegna per evitare addebiti dell’ultimo mese?
- Come calcolare il costo totale di un acquisto a rate in 5 passaggi senza perdere pezzi?
- Come calcolarsi il budget auto senza toccare il fondo emergenza e senza vivere tirato?
- Acquisto a rate: come evitare che la maxi rata finale ti blocchi tra 3 anni?
Perché la rata del leasing non racconta i costi che paghi alla riconsegna?
La rata del leasing auto non rappresenta necessariamente il costo definitivo del contratto perché dipende dalle condizioni economiche e d’utilizzo pattuite. Nelle formule con restituzione, chilometri superiori al limite, danni oltre l’usura ammessa e obblighi non rispettati possono generare ulteriori addebiti. Per valutare un’offerta bisogna ricostruire l’intero costo contrattuale, non soltanto moltiplicare il canone per i mesi.
Nel noleggio a lungo termine, il canone viene determinato considerando elementi come modello, durata, percorrenza prevista e servizi inclusi. La società definisce condizioni economiche coerenti con l’utilizzo atteso del veicolo. Alla riconsegna verifica poi se la situazione effettiva rispetta quanto concordato.
Il leasing finanziario segue una struttura differente: i canoni remunerano l’operazione di finanziamento e il contratto può prevedere un prezzo di riscatto. Se l’utilizzatore acquista l’auto, non si applica automaticamente una procedura di riconsegna. Se invece il contratto contempla una restituzione, occorre verificarne attentamente condizioni e conseguenze.
Per le formule che prevedono la restituzione, i costi aggiuntivi si concentrano generalmente su tre categorie:
- Chilometri eccedenti: percorrenza superiore al limite pattuito, valorizzata secondo le tariffe contrattuali.
- Danni e usura: difetti che superano gli standard di utilizzo ammessi, eventualmente soggetti a franchigie o limitazioni di responsabilità.
- Inadempimenti contrattuali: dotazioni mancanti, manutenzioni non eseguite o altre condizioni di restituzione non rispettate.
La documentazione tecnica dell’operatore conferma l’importanza di queste componenti. Nell’approfondimento Ayvens sui costi del noleggio a lungo termine vengono illustrati sia gli addebiti per chilometri eccedenti sia quelli relativi ai danni oltre la normale usura. Si tratta di informazioni sulle formule dell’operatore, non di condizioni uniformi per ogni contratto italiano.
Per ricostruire un costo indicativo, il calcolo parte da questa struttura:
Esborso complessivo = anticipo + canoni × mesi + spese accessorie + pagamenti finali applicabili + addebiti di riconsegna stimati.
Il riscatto va incluso quando si ipotizza di esercitarlo oppure quando il pagamento finale è obbligatorio. Non bisogna invece sommare contemporaneamente il costo del riscatto e quello di una restituzione come se fossero necessariamente dovuti entrambi.
Esempio ipotetico: come superare 1.000 euro di addebiti
Un contratto di noleggio prevede 36 canoni mensili da 320 euro, un anticipo di 2.000 euro e la restituzione dell’auto alla scadenza.
Supponendo 4.000 km eccedenti a 0,12 euro/km, 450 euro per danni addebitabili e 120 euro per dotazioni mancanti, il conguaglio finale sarebbe di 1.050 euro.
Il costo ipotetico complessivo salirebbe quindi da 13.520 euro a 14.570 euro, senza considerare le ulteriori spese eventualmente escluse dal canone. Importi e tariffe sono esclusivamente illustrativi, non dati medi di mercato.
Il documento da richiedere prima della firma è l’allegato tecnico sulle condizioni di riconsegna, insieme ai tariffari applicabili. Può contenere limiti di chilometraggio, classificazione dei danni, criteri di valutazione e obblighi di manutenzione. Se viene consegnato soltanto a fine rapporto, diventa più difficile stimare il rischio economico iniziale.
Una volta compresa la struttura dei costi, il primo elemento da quantificare è la percorrenza: un errore di previsione può trasformare una rata apparentemente vantaggiosa in una scelta più costosa.
Come stimare i tuoi km annui in 20 minuti per scegliere il leasing senza sforare?
Per stimare i chilometri annui bastano tre operazioni: ricostruire la percorrenza degli ultimi dodici mesi, aggiungere gli spostamenti futuri già prevedibili e prevedere un margine ragionevole per gli imprevisti. Il risultato va confrontato con i limiti contrattuali e con il prezzo dei chilometri eccedenti. Una fascia superiore conviene soltanto se il maggior canone giustifica la riduzione del rischio.
La stima va costruita su dati effettivi, non sulla percezione di quanto si utilizza l’auto. Il contachilometri attuale, le registrazioni della manutenzione e le applicazioni collegate al veicolo possono aiutare a ricostruire la percorrenza.
Un metodo operativo da completare indicativamente in venti minuti comprende:
- Ricavare i chilometri percorsi nell’ultimo anno attraverso due rilevazioni datate, se disponibili.
- Calcolare eventuali variazioni del percorso casa-lavoro, considerando giorni effettivi di presenza e distanza di andata e ritorno.
- Aggiungere trasferte professionali, viaggi ricorrenti e cambiamenti familiari prevedibili.
- Considerare un piccolo margine per gli spostamenti non programmati.
- Confrontare il totale con le fasce chilometriche disponibili nel preventivo.
Nel contratto è fondamentale distinguere il chilometraggio totale consentito dal limite indicato su base annuale. Un’offerta da 15.000 km annui per tre anni può corrispondere a 45.000 km complessivi, ma bisogna verificare se il controllo viene effettuato soltanto alla scadenza oppure anche durante il rapporto.
La parola franchigia non indica necessariamente tutti i chilometri inclusi: può riferirsi anche a una tolleranza aggiuntiva. Per questo è opportuno individuare esattamente la percorrenza contrattuale, l’eventuale margine ammesso e la tariffa per ogni chilometro extra.
Simulazione ipotetica: 3.000 km annui sottostimati
Un automobilista sceglie 12.000 km annui per 36 mesi, ma ne percorre effettivamente 15.000 ogni anno. Alla scadenza registra 45.000 km rispetto ai 36.000 previsti: 9.000 km eccedenti.
Applicando una tariffa ipotetica di 0,10 euro/km, senza tolleranze, l’addebito sarebbe pari a 900 euro.
Se una fascia da 15.000 km annui costasse ipoteticamente 15 euro mensili in più, il maggior costo nei 36 mesi sarebbe di 540 euro. In questo scenario la fascia superiore risulterebbe economicamente preferibile di 360 euro.
La regola è confrontare il maggior costo della fascia superiore con i chilometri extra che si ritiene realistico percorrere. Se le esigenze cambiano durante il contratto, è utile verificare se l’operatore consente di modificare la percorrenza concordata e a quali condizioni.
Attenzione anche all’errore opposto: scegliere molti più chilometri del necessario. Alcuni contratti non prevedono alcun rimborso per la percorrenza inutilizzata, mentre altri disciplinano eventuali conguagli. Il maggior canone potrebbe quindi essere una spesa senza beneficio.
La percorrenza non è soltanto una variabile economica: determina anche quanto una formula con vincoli di restituzione sia adatta alle proprie abitudini. Questo aspetto diventa decisivo quando si confronta il leasing con l’acquisto finanziato.
Leasing o acquisto a rate: cosa scegliere se pensi di cambiare auto ogni 3 anni?
Se prevedi di cambiare auto ogni tre anni, una formula con restituzione può offrire maggiore prevedibilità sul valore residuo, ma introduce vincoli di chilometraggio e stato del veicolo. L’acquisto a rate lascia generalmente maggiore libertà d’utilizzo, trasferendo però al proprietario il rischio di svalutazione e rivendita. La scelta dipende dal costo totale dei tre anni e dalla possibilità che le tue esigenze cambino.
Nel noleggio a lungo termine non devi normalmente organizzare la vendita dell’usato alla scadenza. Questo vantaggio ha però un limite: la restituzione deve rispettare le condizioni concordate. Gli eventuali danni, chilometri eccedenti e altri obblighi contrattuali restano economicamente rilevanti.
Con l’acquisto finanziato, invece, puoi generalmente percorrere tutti i chilometri che desideri senza pagare penali chilometriche al finanziatore. Una percorrenza elevata può comunque ridurre il valore di rivendita dell’auto. Inoltre, vendere un veicolo con finanziamento ancora attivo richiede di verificare le modalità di estinzione e gli eventuali vincoli.
Il confronto sullo stesso orizzonte temporale permette di distinguere le differenze principali.
| Criterio | Leasing o noleggio con restituzione | Acquisto a rate |
|---|---|---|
| Chilometri percorsi | Possibili limiti e addebiti contrattuali | Nessuna penale chilometrica ordinaria del finanziamento |
| Valore residuo | Rischio in parte gestito dall’operatore, secondo la formula | Rischio economico generalmente a carico del proprietario |
| Danni e usura | Valutazione secondo le condizioni di restituzione | Effetto principalmente sul valore di rivendita |
| Servizi compresi | Dipendono dal pacchetto contrattuale | Da acquistare separatamente, salvo offerte specifiche |
| Fine dei tre anni | Restituzione, rinnovo o riscatto se previsti | Possibile vendita, mantenimento o saldo del debito residuo |
| Modifica delle esigenze | Può richiedere una modifica contrattuale onerosa | Maggiore autonomia, con eventuali costi di finanziamento e vendita |
Il capitale iniziale modifica il confronto. Un anticipo ridotto può alleggerire l’esborso immediato ma comportare canoni o rate maggiori. Nell’acquisto finanziato, un anticipo più elevato riduce normalmente il capitale da finanziare e, a parità delle altre condizioni, gli interessi complessivi.
Prima di scegliere, considera tre scenari concreti:
- Utilizzo regolare: rispetti percorrenza e manutenzioni, senza danni rilevanti. Confronta esborso netto e servizi ricevuti.
- Cambiamento improvviso: aumentano i chilometri o devi cambiare auto anticipatamente. Verifica penali, estinzione anticipata e possibilità di modifica del contratto.
- Perdita totale del veicolo: un incidente o un furto interrompe l’utilizzo. Controlla franchigie assicurative, indennizzi e debiti che potrebbero restare a tuo carico.
Per confrontare correttamente le offerte, il costo netto dell’acquisto a rate su tre anni deve considerare anche il valore stimato di rivendita e l’eventuale debito residuo. La previsione del valore futuro è incerta: una simulazione non equivale a una garanzia di vendita.
Una formula con restituzione diventa meno prevedibile quando le condizioni sullo stato dell’auto sono vaghe. Per questo, prima della firma, è necessario capire cosa l’operatore considererà effettivamente un danno.
L’errore che ti costa caro: non controllare cosa viene considerato ‘danno’ in riconsegna
Un graffio non comporta automaticamente un addebito alla riconsegna, così come un danno apparentemente lieve non è necessariamente accettato come normale usura. Conta la definizione prevista dal contratto, spesso contenuta in una guida tecnica con criteri dimensionali, fotografici e tariffari. Senza conoscere questi parametri prima della firma, diventa difficile prevedere i costi e contestare valutazioni non coerenti.
L’usura normale è il deterioramento compatibile con l’utilizzo ordinario del veicolo. Può comprendere piccoli segni superficiali, purché rientrino nelle tolleranze applicabili. Un’ammaccatura evidente, un cerchio danneggiato o un rivestimento interno lacerato possono invece essere classificati come danni addebitabili.
Non esiste un’unica tabella danni valida per tutti gli operatori. Alcuni criteri riguardano lunghezza e profondità dei graffi; altri considerano posizione del difetto, necessità di riparazione, condizioni dei pneumatici o presenza di componenti mancanti.
Prima di firmare è opportuno ottenere la guida sullo stato d’uso e il listino degli addebiti, chiarendo anche se il costo viene determinato mediante tariffa standard, preventivo di riparazione oppure altro criterio contrattualmente previsto.
Il tema ha avuto rilievo anche nella tutela dei consumatori. Nel provvedimento dell’AGCM sugli addebiti per danni nel noleggio a lungo termine, adottato il 23 settembre 2025, l’Autorità ha esaminato le pratiche di ALD Automotive Italia, comprese le informazioni sui criteri di individuazione e quantificazione dei danni e sulla responsabilità del cliente.
Caso documentato: la decisione dell’AGCM del 2025
Il procedimento PS12954 ha riguardato la gestione degli addebiti per danni nei contratti di noleggio a lungo termine di ALD Automotive Italia S.r.l., con particolare attenzione alla trasparenza delle informazioni e alle condizioni di responsabilità del cliente.
L’Autorità ha qualificato la pratica commerciale esaminata come scorretta e ha irrogato una sanzione amministrativa di 5 milioni di euro. Il provvedimento riguarda specifiche condotte dell’operatore e non determina automaticamente le condizioni di tutti i contratti di leasing o noleggio italiani. La decisione è richiamata senza assumere che eventuali successivi giudizi ne abbiano confermato definitivamente ogni effetto.
Per tutelarti concretamente, confronta lo stato dell’auto alla consegna con quello rilevato prima della restituzione. Conserva verbali, fotografie originali datate e comunicazioni relative a danni denunciati o riparazioni autorizzate.
In caso di disaccordo durante l’ispezione, chiedi che le osservazioni siano riportate nel verbale. Se firmi per attestare la consegna, verifica se puoi annotare una riserva esplicita sulla valutazione dei danni. La firma del documento e i suoi effetti devono essere considerati secondo quanto effettivamente indicato nel modulo.
Se ricevi un addebito contestabile, richiedi il dettaglio delle voci, le fotografie utilizzate, il criterio tariffario applicato e il confronto con la documentazione iniziale. La possibilità concreta di ottenere una rettifica dipende dai fatti, dal contratto e dalle tutele applicabili.
Checklist di controllo dello stato dell’auto prima della riconsegna
- Fotografa carrozzeria, paraurti e vetri da diverse angolazioni: prepara una cartella di immagini originali con data di acquisizione.
- Controlla cerchi, pneumatici e battistrada: registra eventuali difetti e conserva le misurazioni effettuate.
- Esamina sedili, rivestimenti, plancia e vano bagagli: compila un elenco dei segni di usura riscontrati.
- Confronta ogni difetto con la guida contrattuale e con il verbale iniziale: realizza una tabella che distingua usura ammessa, danni possibili e punti da chiarire.
- Verifica chiavi, documenti, accessori e manutenzioni: completa un inventario accompagnato dalle ricevute disponibili.
Una documentazione accurata è più utile quando viene raccolta con sufficiente anticipo: permette di decidere se intervenire sui difetti prima che vengano valutati definitivamente alla restituzione.
Quando iniziare i controlli prima della riconsegna per evitare addebiti dell’ultimo mese?
È prudente iniziare i controlli alcuni mesi prima della scadenza, senza attendere l’ultima settimana. Questo permette di individuare danni riparabili, manutenzioni incomplete e dotazioni mancanti, confrontando gli eventuali costi degli interventi con gli addebiti previsti dal contratto. La verifica finale deve avvenire abbastanza vicino alla restituzione da documentare le condizioni effettive del veicolo.
Una tempistica organizzativa indicativa, da adattare alle scadenze e alle procedure del proprio operatore, può essere strutturata così:
| Quando | Controllo da effettuare | Obiettivo |
|---|---|---|
| Circa 3 mesi prima | Prima ispezione di carrozzeria, interni, pneumatici e manutenzioni | Individuare interventi potenzialmente necessari |
| Circa 2 mesi prima | Verifica della guida danni e richiesta di chiarimenti all’operatore | Confrontare costi e condizioni delle riparazioni |
| Circa 1 mese prima | Completamento degli interventi consentiti e raccolta della documentazione | Ridurre problemi e documenti mancanti |
| Ultime settimane | Fotografie aggiornate, inventario dotazioni e prenotazione della restituzione | Preparare una consegna documentata |
| Giorno della restituzione | Controllo chilometraggio, verifica del verbale e consegna delle dotazioni | Conservare prova delle condizioni e dell’avvenuta riconsegna |
Il vantaggio di anticipare i controlli è soprattutto economico e organizzativo. Se un difetto può essere riparato a condizioni convenienti, aspettare la valutazione finale potrebbe non essere la scelta migliore. Tuttavia, non ogni riparazione autonoma è ammessa: verifica preventivamente eventuali obblighi di autorizzazione, officine convenzionate e comunicazione dei sinistri.
Alcuni operatori possono mettere a disposizione controlli preliminari o valutazioni anticipate. È utile chiedere se esiste un pre-sopralluogo, se è a pagamento e se il risultato ha valore indicativo oppure vincolante.
Le procedure concrete cambiano da società a società. La procedura di restituzione del veicolo prevista da Ayvens invita, per esempio, a fissare l’appuntamento almeno sette giorni prima della scadenza contrattuale.
Le istruzioni dell’operatore richiamano inoltre l’importanza di chiavi, documenti, accessori, manutenzioni, pulizia e condizioni del veicolo. Per i contratti interessati, appuntamenti mancati o annullamenti tardivi possono comportare costi aggiuntivi quando previsti.
Un ritardo nella restituzione può anche determinare conseguenze economiche diverse dal semplice addebito per danni. Le condizioni di proroga, l’eventuale canone aggiuntivo e le modalità di consegna devono essere chiarite prima della scadenza.
Durante l’ispezione finale conserva una copia del verbale e registra il chilometraggio. Se viene indicata una voce contestata, chiedi che la tua osservazione sia documentata prima di concludere la procedura.
La preparazione della restituzione completa la valutazione delle formule con vincoli d’uso. Se invece la scelta ricade sull’acquisto finanziato, il problema principale diventa quantificare correttamente il costo del credito e dell’automobile.
Come calcolare il costo totale di un acquisto a rate in 5 passaggi senza perdere pezzi?
Per calcolare il costo totale di un’auto acquistata a rate devi sommare anticipo, rate, eventuale maxi rata finale, spese finanziarie non già comprese nei pagamenti e costi di utilizzo. Il prezzo del veicolo serve a verificare l’operazione, ma non va aggiunto integralmente ad anticipo e rate: così conteresti due volte il capitale finanziato. Il TAEG aiuta a confrontare i finanziamenti, non a misurare tutte le spese dell’auto.
Il metodo può essere articolato in cinque passaggi, mantenendo separati costo di acquisto, finanziamento e gestione.
- Individua il prezzo effettivo dell’auto. Verifica prezzo del veicolo, sconti, eventuali servizi obbligatori, anticipo e importo effettivamente finanziato.
- Somma i pagamenti del finanziamento. Calcola tutte le rate previste e aggiungi l’anticipo, le commissioni pagate separatamente e gli eventuali importi finali dovuti.
- Controlla il costo del credito. Confronta TAN, TAEG, durata e documentazione precontrattuale, verificando eventuali componenti variabili.
- Aggiungi le spese di utilizzo. Considera assicurazione, bollo, manutenzione, pneumatici, carburante o ricarica e altri costi coerenti con la percorrenza.
- Valuta il risultato alla data prevista. Se intendi rivendere l’auto dopo tre anni, considera il valore di vendita stimato e il debito residuo, evitando di sottrarre due volte lo stesso importo.
Per i finanziamenti destinati ai consumatori, il documento SECCI permette di esaminare in modo standardizzato le condizioni del credito. Nelle indicazioni della Banca d’Italia prima di richiedere un prestito viene spiegato che il TAEG è utile per confrontare il costo complessivo delle offerte finanziarie.
Il TAN esprime il tasso di interesse nominale, mentre il TAEG considera anche ulteriori costi del credito secondo le regole di calcolo applicabili. Non include però necessariamente tutte le spese legate alla proprietà e all’utilizzo dell’automobile.
Nei finanziamenti a tasso fisso, il tasso contrattuale resta definito secondo le condizioni concordate. In quelli a tasso variabile, il costo può cambiare in relazione ai parametri previsti. Occorre quindi verificare se la rata sia costante o soggetta a variazioni.
Simulazione ipotetica: due finanziamenti con la stessa rata
Offerta A: anticipo di 4.000 euro e 36 rate da 280 euro, senza ulteriori pagamenti finali. Esborso totale del finanziamento: 14.080 euro.
Offerta B: anticipo di 2.000 euro, 36 rate da 280 euro e maxi rata obbligatoria di 5.000 euro. Esborso totale: 17.080 euro.
La rata mensile è identica, ma la seconda struttura comporta 3.000 euro di esborso complessivo in più. L’esempio è puramente matematico e non confronta due offerte reali né veicoli necessariamente equivalenti.
Una maxi rata finale richiede un controllo specifico: può essere un pagamento obbligatorio oppure un importo collegato a una facoltà di acquisto, a seconda del prodotto. Non è corretto considerarla facoltativa senza aver verificato il contratto.
Infine, il totale va confrontato con il reddito disponibile. Una rata apparentemente sostenibile può diventare problematica quando si aggiungono assicurazione, manutenzione e spese impreviste.
Il risultato economico è soltanto una parte della decisione: il finanziamento deve essere compatibile con il bilancio familiare anche quando entrate e spese non seguono le previsioni.
Come calcolarsi il budget auto senza toccare il fondo emergenza e senza vivere tirato?
Il budget auto deve basarsi sul reddito netto stabilmente disponibile, non sul massimo guadagno possibile. Separare rata, spese di gestione e accantonamento per imprevisti permette di valutare il costo reale del veicolo. Il finanziamento è sostenibile soltanto se, dopo tutte le spese essenziali, resta un margine sufficiente senza dover utilizzare il fondo emergenza per affrontare costi prevedibili.
Il primo passo consiste nel calcolare le entrate ricorrenti al netto delle spese già impegnate. Per un professionista con reddito variabile, è prudente utilizzare un importo compatibile con i mesi meno favorevoli, anziché basarsi sui periodi di fatturato più elevato.
Il budget può essere organizzato in colonne separate:
| Voce | Importo mensile | Finalità |
|---|---|---|
| Rata o canone | 280 € | Pagamento contrattuale |
| Assicurazione e bollo | 90 € | Accantonamento per scadenze periodiche |
| Manutenzione e pneumatici | 60 € | Spese ordinarie previste |
| Carburante o ricarica | 130 € | Utilizzo quotidiano |
| Riserva per imprevisti auto | 50 € | Spese non programmabili |
| Totale | 610 € | Costo mensile ipotetico complessivo |
Gli importi sono soltanto un esempio di pianificazione, non una stima rappresentativa dei costi italiani. Per un contratto con servizi inclusi, alcune voci potrebbero essere già coperte dal canone: in tal caso non devono essere conteggiate nuovamente.
La distinzione essenziale è fra riserva per l’auto e fondo emergenza generale. La prima serve a coprire manutenzioni, franchigie e spese automobilistiche impreviste; il secondo deve preservare la capacità di affrontare difficoltà più ampie, come un calo del reddito o una spesa familiare urgente.
Non esiste una soglia universale di reddito destinabile all’automobile che sia adatta a ogni famiglia. La Banca d’Italia indica, come criterio orientativo generale per la sostenibilità dei prestiti, una rata non superiore al 30% delle entrate familiari. Non si tratta di un limite legale né di una percentuale consigliata specificamente per l’auto: altri debiti e spese essenziali possono richiedere una soglia molto inferiore.
Prima della firma, simula un mese difficile. Considera una temporanea riduzione delle entrate, una spesa straordinaria domestica e una manutenzione automobilistica non programmata. Se il pagamento della rata obbliga ad attingere al fondo emergenza o a contrarre nuovo debito, il budget è troppo rigido.
Nel leasing o noleggio con restituzione occorre considerare anche una riserva per eventuali addebiti finali. Nell’acquisto a rate, invece, il rischio riguarda soprattutto la manutenzione non coperta da garanzia, la svalutazione e gli importi ancora dovuti alla scadenza del piano.
Se la formula di acquisto prevede una maxi rata finale, il budget deve comprendere anche il denaro necessario per affrontarla: rimandare questa decisione agli ultimi mesi significa trasferire il problema economico nel futuro.
Da tenere a mente prima di scegliere il finanziamento
- Una rata ridotta può dipendere da un pagamento finale elevato: verifica sempre l’importo complessivo ancora dovuto.
- La possibilità di restituire l’auto deve essere prevista espressamente dal contratto; non è automatica nei finanziamenti con maxi rata.
- Un pagamento finale obbligatorio richiede fin dall’inizio un piano di accumulo compatibile con il budget mensile.
Acquisto a rate: come evitare che la maxi rata finale ti blocchi tra 3 anni?
Per evitare che una maxi rata finale comprometta il bilancio tra tre anni, bisogna conoscere fin dalla firma il suo importo, la sua natura obbligatoria o facoltativa e le alternative realmente previste dal contratto. Se il pagamento è dovuto, serve un accantonamento programmato. Se esiste un’opzione di restituzione, occorre verificarne le condizioni, comprese eventuali limitazioni chilometriche e addebiti per danni.
La maxi rata compare in diverse strutture di finanziamento automobilistico. Può rappresentare un saldo finale obbligatorio di importo elevato oppure essere associata a formule che consentono, a determinate condizioni, di scegliere tra acquistare definitivamente il veicolo e restituirlo.
La distinzione è fondamentale: un finanziamento tradizionale con rata finale elevata non attribuisce automaticamente il diritto di restituire l’automobile per estinguere il debito.
Prima della firma, occorre verificare almeno quattro elementi:
- Importo esatto della maxi rata e relativa scadenza.
- Natura del pagamento: obbligo contrattuale oppure opzione.
- Eventuale diritto di restituzione e condizioni per esercitarlo.
- Possibilità di rifinanziare il saldo e condizioni economiche dell’eventuale nuovo contratto.
Il modo più semplice per pianificare un pagamento obbligatorio è dividerlo per il numero di mesi disponibili, tenendo separato l’accantonamento dalle altre riserve.
Esempio ipotetico: preparare una maxi rata da 9.000 euro
Un finanziamento prevede una maxi rata finale obbligatoria di 9.000 euro dopo 36 mesi.
Accantonando 250 euro al mese per tutti i 36 mesi, senza considerare interessi attivi o rendimenti, si raggiunge l’importo richiesto: 250 × 36 = 9.000 euro.
Se la rata ordinaria fosse di 300 euro, l’impegno mensile effettivo per sostenere il finanziamento e preparare il saldo sarebbe di 550 euro, prima delle spese di gestione dell’automobile. Gli importi sono esclusivamente pedagogici.
Alla scadenza possono presentarsi tre situazioni, ma le possibilità effettive dipendono dalla formula sottoscritta.
| Decisione | Condizione necessaria | Conseguenza economica |
|---|---|---|
| Pagare la maxi rata | Disponibilità dell’importo previsto | Saldo del pagamento finale e mantenimento dell’auto secondo il contratto |
| Restituire l’auto | Esistenza di un diritto contrattuale di restituzione | Possibili verifiche su km, danni, manutenzione e altri requisiti |
| Rifinanziare o rinegoziare | Disponibilità del finanziatore e approvazione delle nuove condizioni | Nuove rate, potenziali interessi e ulteriore costo del credito |
Restituire l’auto, quando contrattualmente consentito, non significa necessariamente chiudere il rapporto senza costi. Possono essere previsti limiti chilometrici, condizioni sullo stato del veicolo e altri obblighi. Occorre inoltre verificare eventuali criteri di valorizzazione o compensazione applicabili.
Il rifinanziamento, invece, non dovrebbe essere considerato una soluzione garantita. L’approvazione dipende dalla valutazione del finanziatore e dalle condizioni disponibili al momento della richiesta. Prolungare il piano può rendere più piccole le rate future, ma comportare ulteriori interessi e spese.
Un controllo spesso trascurato riguarda le spiegazioni ricevute in concessionaria. Espressioni commerciali come “deciderai tra tre anni” devono trovare corrispondenza in clausole scritte, precise e verificabili. Se il contratto prevede un saldo obbligatorio, la promessa verbale di poter restituire il veicolo non è sufficiente per considerare eliminato quel debito.
Prima di impegnarti, richiedi il piano completo dei pagamenti, le condizioni dell’eventuale maxi rata e tutti gli allegati relativi alla restituzione. Confronta poi due scenari scritti: mantenere l’auto pagando il saldo oppure restituirla, se consentito, rispettando i requisiti previsti. Soltanto così puoi scegliere in base al costo complessivo e non alla rata più attraente.
È possibile contestare una fattura ricevuta dopo la riconsegna dell’auto?
Sì, è possibile contestare gli addebiti che si ritengono non dovuti. Conviene richiedere il dettaglio delle voci, le prove fotografiche, il verbale di riconsegna e il tariffario contrattuale utilizzato. La contestazione dovrebbe essere scritta e documentata. La possibilità di ottenere una rettifica dipende dalle circostanze e dalle condizioni applicabili; eventuali termini e procedure devono essere verificati nel contratto e nella normativa pertinente.
La copertura assicurativa elimina gli addebiti per danni alla riconsegna?
Non necessariamente. Le assicurazioni e i servizi di limitazione della responsabilità possono prevedere esclusioni, franchigie, obblighi di denuncia e condizioni specifiche. Una copertura presente nel canone non garantisce automaticamente l’assenza di addebiti. È necessario distinguere i danni coperti da quelli esclusi e verificare come funziona la procedura di segnalazione.
Se percorro meno chilometri del previsto ricevo un rimborso?
Dipende dal contratto. Alcune formule possono disciplinare conguagli o modifiche della percorrenza, mentre altre non riconoscono rimborsi per i chilometri inutilizzati. Prima della firma è utile chiedere se esiste una tariffa per i chilometri inferiori al limite, se sono previste soglie minime e se la percorrenza può essere aggiornata durante il rapporto.
Si può restituire un’auto finanziata prima di aver pagato tutte le rate?
La restituzione non estingue automaticamente un normale finanziamento auto. È necessario verificare se il contratto prevede un diritto di restituzione, una specifica formula con valore futuro garantito oppure altre opzioni. In assenza di tali condizioni, possono essere necessari il pagamento del debito residuo o un accordo con il finanziatore. Eventuali possibilità di estinzione anticipata seguono regole e condizioni proprie.
Quali documenti conviene conservare dopo aver restituito l’auto?
È prudente conservare il contratto e gli allegati, il verbale iniziale di consegna, le fotografie datate, le ricevute di manutenzione, le comunicazioni relative ai danni, il verbale finale con il chilometraggio rilevato e la documentazione degli eventuali pagamenti. Questi elementi aiutano a verificare successivi addebiti e a ricostruire le condizioni effettive della restituzione.