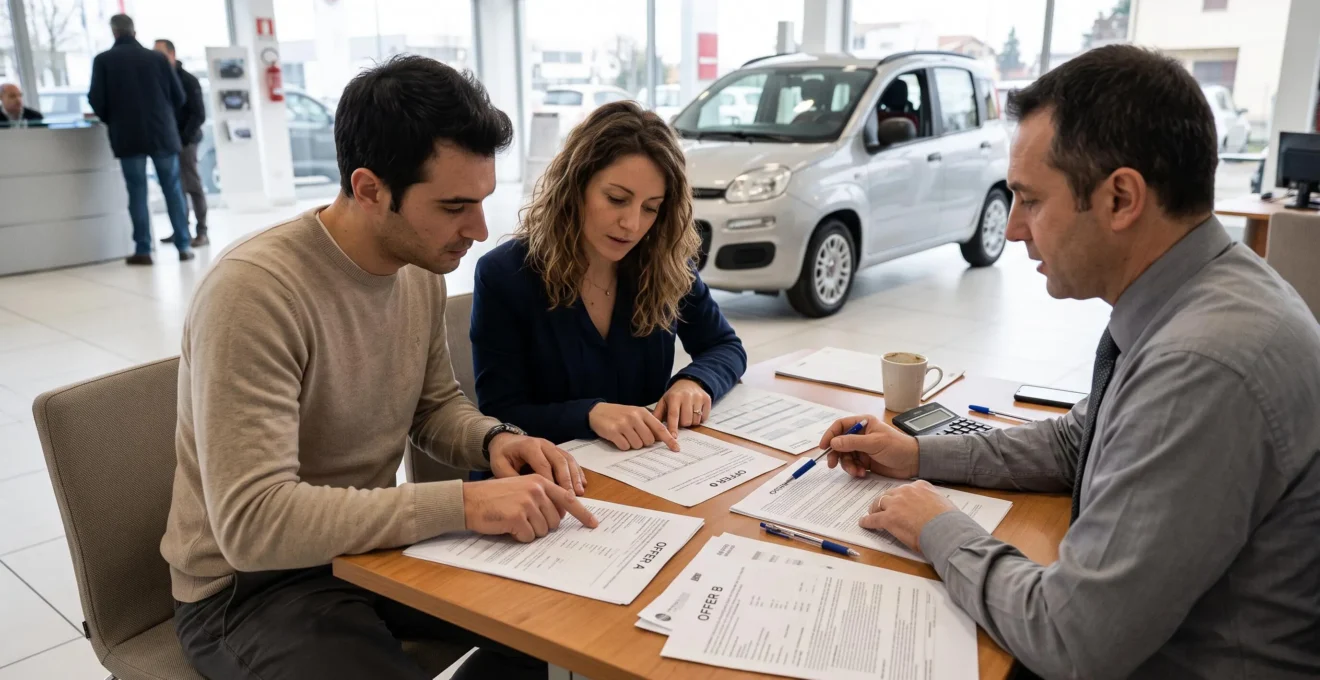
La durata giusta di un prestito auto non è necessariamente quella con la rata più bassa. È il numero di mesi che permette di rimborsare il finanziamento senza compromettere le spese quotidiane, mantenendo sotto controllo gli interessi complessivi e conservando liquidità per gli imprevisti.
In Italia, per scegliere un finanziamento sostenibile occorre partire da tre dati: quanto denaro serve davvero, quale rata può assorbire il bilancio familiare e quanto costerà complessivamente il credito. Un prestito più lungo alleggerisce il pagamento mensile, ma generalmente aumenta gli interessi. Un prestito più breve riduce il costo finanziario, ma può lasciare troppo poco denaro disponibile.
Il confronto deve comprendere anche TAEG, spese accessorie, assicurazioni, eventuali maxi-rate finali e condizioni di rimborso anticipato. Questi elementi possono cambiare la convenienza di due offerte che, sulla pubblicità, sembrano equivalenti.
La scelta più prudente consiste quindi nel definire prima il budget e solo dopo confrontare le durate e le proposte della banca o della concessionaria.
Prestito auto sostenibile: le tre decisioni fondamentali
- Definisci la rata massima partendo dal reddito netto, dalle spese familiari, dai costi dell’auto e da un margine per gli imprevisti.
- Confronta durate diverse sullo stesso capitale: una rata inferiore può significare centinaia di euro di interessi aggiuntivi.
- Valuta TAEG, importo totale dovuto, accessori finanziati e condizioni di estinzione anticipata prima della firma.
- Perché allungare il prestito auto di 24 mesi può costarti centinaia di euro in più
- Come calcolare una rata sostenibile con la regola del 15% del reddito netto senza squilibrare il budget
- Tasso fisso o variabile: cosa scegliere se non vuoi sorprese nel budget mensile
- Finanziare anche extra e accessori: l’errore che aumenta il costo totale senza motivo
- Estinzione parziale: quando conviene tagliare gli interessi senza rovinare la propria liquidità
- Prestito personale o prestito finalizzato: confronto con TAEG e costi extra in 10 minuti
- Come calcolare il costo totale di un acquisto a rate in 5 passaggi senza perdere pezzi
- Quale finanziamento scegliere se vuoi una rata sotto i 300 € ma temi penali e vincoli
Perché allungare il prestito auto di 24 mesi può costarti centinaia di euro in più
Allungare un prestito auto di 24 mesi può aumentare sensibilmente gli interessi perché il capitale viene restituito più lentamente. La rata mensile diminuisce, ma il debito rimane in essere più a lungo. Per capire se il risparmio mensile giustifica il costo aggiuntivo, bisogna confrontare l’importo totale rimborsato, non soltanto la rata proposta.
Nel piano di ammortamento alla francese, gli interessi vengono calcolati sul capitale residuo. All’inizio del prestito, quando il debito è maggiore, la componente interessi della rata è più elevata. Con il passare dei mesi aumenta progressivamente la quota destinata alla restituzione del capitale.
La simulazione del prestito personale della Banca d’Italia permette di osservare questo meccanismo modificando capitale, tasso e durata. Lo strumento non comprende però tutte le spese accessorie, perciò il risultato non equivale automaticamente al costo contrattuale del finanziamento.
Esempio ipotetico: stesso prestito, 24 mesi di differenza
Si consideri un capitale di 12.000 €, un TAN fisso del 6% annuo, rate mensili costanti e nessuna spesa accessoria. Il confronto riguarda esclusivamente gli interessi teorici del piano di ammortamento.
| Elemento | 36 mesi | 60 mesi |
|---|---|---|
| Capitale finanziato | 12.000 € | 12.000 € |
| TAN | 6% | 6% |
| Rata mensile circa | 365,06 € | 231,99 € |
| Totale rimborsato circa | 13.142 € | 13.920 € |
| Interessi complessivi circa | 1.142 € | 1.920 € |
La durata più lunga alleggerisce la rata di circa 133 € mensili, ma comporta circa 778 € di interessi in più. Gli importi sono arrotondati e non rappresentano un’offerta commerciale né un calcolo del TAEG.
Il vantaggio economico della durata breve non è però sufficiente se la rata diventa insostenibile. Una rata pubblicizzata come particolarmente accessibile può essere ottenuta semplicemente distribuendo il debito su più anni. È quindi utile chiedere al concessionario preventivi con diverse scadenze, mantenendo identici capitale e servizi inclusi, senza presumere che ogni proposta lunga risponda a un interesse commerciale specifico.
Esiste anche il rischio di capitale negativo: durante il finanziamento il valore di mercato dell’automobile può diventare inferiore al debito residuo. In caso di rivendita anticipata o perdita totale del veicolo, il ricavato o l’eventuale indennizzo assicurativo potrebbero non bastare per chiudere il prestito.
La durata economicamente migliore è la più breve tra quelle che lasciano un margine mensile adeguato. Per individuarla, il passaggio successivo consiste nel calcolare una rata sostenibile.
Come calcolare una rata sostenibile con la regola del 15% del reddito netto senza squilibrare il budget
La regola del 15% consiste nell’utilizzare una quota del reddito netto mensile come primo riferimento per la rata del prestito auto. Non è una soglia legale né una garanzia di sostenibilità. La rata corretta si ottiene sottraendo dal reddito tutte le spese necessarie, i costi di utilizzo dell’auto e una riserva per gli imprevisti.
Per esempio, con un reddito netto mensile di 2.000 €, il 15% corrisponde a 300 €. Questa cifra può rappresentare un obiettivo iniziale, ma non è automaticamente sostenibile: un nucleo familiare che paga un affitto elevato, altri prestiti o spese sanitarie ricorrenti potrebbe dover scegliere una rata molto inferiore.
La Banca d’Italia indica come riferimento generale di prudenza una rata non superiore a un terzo del reddito netto. Non si tratta tuttavia di una percentuale da raggiungere: per finanziare un’automobile può essere opportuno adottare un limite personale sensibilmente più prudente, considerando anche gli altri impegni finanziari.
Un metodo operativo consiste nel costruire il budget disponibile con questa formula:
Rata massima sostenibile = reddito netto − spese essenziali − altri debiti − costi mensili dell’auto − margine di sicurezza.
Il costo dell’automobile non finisce con il finanziamento. Nel bilancio devono trovare spazio l’assicurazione RC auto, il bollo quando dovuto, carburante o ricarica, pneumatici, tagliandi, riparazioni e parcheggio. Le spese annuali possono essere ripartite su dodici mesi per ottenere una media mensile confrontabile con la rata.
Budget ipotetico di una famiglia
Reddito netto: 2.000 €; spese essenziali: 1.250 €; altri debiti: 100 €; costi dell’auto esclusa la rata: 200 €; riserva mensile: 200 €.
Il risultato è una rata massima di 250 €, pari al 12,5% del reddito. In questo scenario, la regola del 15% suggerirebbe 300 €, ma il budget effettivo ne consente soltanto 250 €.
Prima di impegnarsi, è utile effettuare uno stress test: inserire nel budget una spesa imprevista plausibile, oppure una temporanea riduzione delle entrate, e verificare se la rata resta pagabile senza ricorrere a nuovo credito. Se basta un piccolo imprevisto per mandare il conto in rosso, il finanziamento è troppo impegnativo.
La rata così individuata diventa un vincolo per confrontare le durate, non un motivo per allungare il prestito indefinitamente. Quando nessuna durata ragionevole rispetta il limite, conviene considerare un’automobile meno costosa, un acconto maggiore compatibile con i risparmi o il rinvio dell’acquisto.
Una volta definito il tetto mensile, occorre verificare se il tasso applicato garantisce la stabilità della rata nel tempo.
Tasso fisso o variabile: cosa scegliere se non vuoi sorprese nel budget mensile
Se l’obiettivo principale è evitare sorprese nel bilancio mensile, un prestito auto a tasso fisso con rate costanti offre maggiore prevedibilità. Il tasso variabile può partire da condizioni differenti, ma espone all’eventualità di aumenti futuri. La scelta dipende dalla durata, dalla stabilità del reddito e dalla capacità di assorbire eventuali variazioni.
Con un TAN fisso, il tasso nominale contrattuale resta invariato per la durata prevista. In un piano di ammortamento a rate costanti, l’importo periodico del rimborso non cambia, salvo quanto diversamente previsto dalle condizioni del finanziamento.
Con un tasso variabile, invece, il contratto prevede un parametro di riferimento e regole di aggiornamento. Il tasso applicato può comprendere uno spread e variare secondo le scadenze contrattuali. A seconda del prodotto, una variazione può modificare la rata, la durata oppure altri elementi del piano.
Nei prestiti auto non bisogna trasferire automaticamente le regole tipiche dei mutui: frequenza di revisione, parametro utilizzato ed eventuali limiti alle variazioni vanno verificati nella specifica offerta. Inoltre, non tutte le finanziarie propongono entrambe le alternative.
| Situazione | Tasso fisso | Tasso variabile |
|---|---|---|
| Reddito stabile ma senza grandi riserve | Favorisce la prevedibilità | Richiede margine per eventuali aumenti |
| Finanziamento di lunga durata | Mantiene il tasso nominale concordato | Espone per più tempo all’andamento dei tassi |
| Forte priorità alla rata costante | Generalmente più coerente | Da valutare solo se le condizioni limitano il rischio |
| Possibilità di rimborso anticipato | Verificare costi e condizioni | Verificare costi, condizioni e regole applicabili |
Un tasso iniziale più basso non garantisce un prestito meno costoso. Se il parametro di riferimento aumenta, il costo effettivo di un finanziamento variabile può superare quello dell’alternativa fissa. Prima di scegliere, è opportuno richiedere una simulazione che mostri l’effetto di un aumento del tasso sulla rata residua.
Il TAN, inoltre, non racconta da solo il prezzo del credito. Spese di istruttoria, commissioni e coperture richieste possono aumentare il TAEG anche quando il tasso nominale appare interessante. Il documento SECCI permette di verificare come sono strutturate le condizioni economiche proposte.
Un tasso prevedibile aiuta a controllare le rate, ma non elimina il rischio di pagare interessi su prodotti aggiuntivi inseriti nel finanziamento.
Finanziare anche extra e accessori: l’errore che aumenta il costo totale senza motivo
Finanziare accessori e servizi facoltativi insieme all’automobile aumenta il capitale sul quale maturano gli interessi. La scelta può essere giustificata da esigenze concrete, ma diventa costosa quando vengono aggiunti prodotti non necessari oppure non richiesti. Prima di firmare, conviene separare il prezzo del veicolo dagli extra e confrontare due preventivi completi.
Supponiamo, a titolo puramente ipotetico, di aggiungere 1.000 € di accessori a un finanziamento con TAN fisso del 6% e durata di 60 mesi. Con rate mensili costanti e senza altri costi, quella somma aggiuntiva comporterebbe circa 160 € di interessi, oltre ai 1.000 € iniziali.
Il problema non riguarda soltanto gli accessori materiali. Possono essere proposte garanzie estese, polizze assicurative, pacchetti di manutenzione e altri servizi. Se il premio o il prezzo viene finanziato, bisogna valutare sia il costo del prodotto sia gli interessi generati dal suo inserimento nel capitale.
Non tutte le coperture assicurative hanno lo stesso ruolo. La RC auto è obbligatoria per la circolazione secondo le regole applicabili, ma questo non significa che debba necessariamente essere acquistata dal concessionario o inserita nel finanziamento. Una polizza collegata al credito può invece essere richiesta per ottenere determinate condizioni: occorre verificarlo nella documentazione.
La comunicazione congiunta di Banca d’Italia e IVASS sui prodotti abbinati ai finanziamenti chiarisce l’importanza della distinzione tra coperture obbligatorie e facoltative. Quando una polizza è necessaria per ottenere il credito alle condizioni offerte, i relativi costi devono essere considerati nel TAEG secondo le regole applicabili.
Prima della firma, chiedi due preventivi: uno comprendente soltanto il veicolo e gli oneri necessari, l’altro con tutti i prodotti aggiuntivi. Per ogni voce devono essere chiari prezzo, obbligatorietà, possibilità di acquisto separato ed effetto sul costo totale. Una formula commerciale descritta come “tutto incluso” non permette, da sola, di conoscere il prezzo effettivo di ciascun servizio.
Eliminare costi superflui riduce il capitale iniziale. Se il prestito è già stato sottoscritto, un’altra possibilità per contenere gli interessi può essere il rimborso anticipato.
Estinzione parziale: quando conviene tagliare gli interessi senza rovinare la propria liquidità
L’estinzione parziale di un prestito auto può convenire quando si dispone di liquidità superiore alla riserva necessaria per affrontare gli imprevisti e il risparmio ottenibile sul credito supera gli eventuali costi dell’operazione. Riducendo il capitale residuo, possono diminuire gli interessi futuri. La convenienza dipende dal contratto, dal momento del rimborso e dalle alternative di utilizzo del denaro.
Nel credito ai consumatori italiano è riconosciuto il diritto di rimborsare anticipatamente il finanziamento, in tutto o in parte. Il rimborso comporta una riduzione del costo totale del credito secondo le disposizioni applicabili e può prevedere un indennizzo entro specifici limiti.
Il decreto legislativo 212/2025 sul credito ai consumatori ha modificato anche l’articolo 125-sexies del Testo unico bancario. Il testo contempla, alle condizioni previste dalla legge, limiti all’eventuale indennizzo dell’1% dell’importo rimborsato anticipatamente quando la durata residua supera un anno e dello 0,5% quando non supera un anno. L’indennizzo non può comunque superare gli interessi residui e sono previste eccezioni.
Queste percentuali non rappresentano penali automatiche. Il regime applicabile deve essere verificato considerando la data di conclusione del contratto, le disposizioni transitorie e le clausole pertinenti. In particolare, per il decreto del 2025 è previsto un percorso di adeguamento degli intermediari e una disciplina transitoria per i contratti precedenti al termine applicabile.
Dal punto di vista economico, rimborsare 3.000 € di debito con interessi ancora significativi può risultare vantaggioso. Tuttavia, utilizzare tutti i risparmi per abbattere il finanziamento potrebbe costringere a richiedere un nuovo prestito in occasione di una riparazione urgente o di una perdita temporanea del reddito.
Per decidere, il confronto deve considerare il risparmio netto sul prestito, la liquidità residua e l’eventuale rendimento netto e ragionevolmente prevedibile delle somme conservate, tenendo conto dei rischi. Non basta confrontare il TAN con il rendimento lordo di un deposito.
| Scelta | Effetto principale | Aspetto da verificare |
|---|---|---|
| Estinzione totale | Chiusura del debito residuo | Conteggio estintivo e costi applicabili |
| Estinzione parziale con rata ridotta | Minore impegno mensile | Nuovo piano e risparmio complessivo |
| Estinzione parziale con durata ridotta | Possibile maggiore risparmio sugli interessi | Disponibilità dell’opzione contrattuale |
Non è automatico che il finanziatore debba offrire liberamente entrambe le opzioni di rimodulazione. Conviene richiedere un conteggio scritto e, se disponibili, simulazioni alternative. Per offerte promozionali a TAN zero, il beneficio dell’estinzione può essere limitato, soprattutto se restano pochi interessi da risparmiare.
La possibilità di rimborsare prima della scadenza è un elemento da confrontare già nella fase di scelta tra prestito personale e finanziamento proposto dal venditore.
Prestito personale o prestito finalizzato: confronto con TAEG e costi extra in 10 minuti
Per confrontare un prestito personale e un prestito auto finalizzato, occorre raccogliere le informazioni precontrattuali delle offerte e verificare TAEG, durata, rate, importo totale dovuto e vincoli. Il TAEG è essenziale, ma non basta quando cambiano i servizi inclusi o la struttura dei pagamenti. Un confronto rapido è possibile se le offerte sono già disponibili e complete.
Nel prestito personale non finalizzato, la somma viene normalmente erogata al richiedente, che può utilizzarla per acquistare l’automobile. Nel prestito finalizzato, invece, il credito è collegato all’acquisto di uno specifico bene e il finanziatore può versare l’importo direttamente al venditore.
Questa differenza può influire sulla flessibilità d’acquisto e sulle tutele. Il credito collegato può infatti offrire specifici rimedi nei confronti del finanziatore in caso di inadempimento del venditore, quando ricorrono i presupposti previsti dalla normativa. Non implica però automaticamente che l’automobile sia costituita in garanzia reale: questo dipende dal contratto.
La pagina della Banca d’Italia sul credito ai consumatori illustra le differenze tra queste forme di prestito e l’utilità del SECCI, il documento europeo contenente le informazioni standardizzate sul credito. Il documento permette di esaminare condizioni e costi prima della sottoscrizione.
Per effettuare un confronto in circa dieci minuti, una volta ottenuti i documenti, segui quattro passaggi:
- Raccogli il SECCI di almeno due offerte, preferibilmente tre, con importi finanziati e condizioni confrontabili.
- Annota capitale, TAN, TAEG, importo delle rate, numero dei pagamenti ed eventuale maxi-rata finale.
- Verifica spese accessorie, prodotti obbligatori o facoltativi, garanzie e condizioni di rimborso anticipato.
- Metti i risultati in una tabella e confronta l’importo complessivo dovuto, oltre alla sostenibilità delle singole scadenze.
Un TAEG inferiore non identifica automaticamente l’offerta migliore se, per esempio, un finanziamento ha una durata maggiore o richiede un prezzo d’acquisto dell’auto diverso. Per un confronto attendibile, bisogna ricostruire il costo dell’intera operazione, comprese le eventuali condizioni legate a sconti commerciali.
Occorre inoltre controllare se un tasso promozionale è subordinato alla sottoscrizione di una polizza o di altri servizi. I costi obbligatori rilevanti devono essere riflessi nel TAEG secondo le regole applicabili; quelli realmente facoltativi possono richiedere una valutazione separata.
La tabella comparativa diventa realmente utile quando tutte le voci sono espresse in euro e ricondotte alla stessa operazione di acquisto.
Come calcolare il costo totale di un acquisto a rate in 5 passaggi senza perdere pezzi
Per calcolare il costo totale di un’auto acquistata a rate bisogna sommare l’acconto, tutte le rate previste, l’eventuale pagamento finale e gli altri esborsi necessari non già compresi nelle rate. Il TAEG serve a confrontare il costo del credito su base annua, mentre l’importo totale da pagare mostra l’impegno economico in euro. Le due misure sono complementari.
La distinzione è importante perché un TAN contenuto può essere accompagnato da spese che aumentano il costo effettivo del prestito. Il TAN misura gli interessi nominali annui sul capitale; il TAEG include anche altri costi rilevanti secondo la disciplina applicabile. Non coincide però con la somma totale versata e non comprende necessariamente i prodotti facoltativi.
Il calcolo deve distinguere l’importo finanziato dal costo complessivo dell’automobile. Se un acconto viene versato subito, non genera interessi del prestito ma rimane una parte del prezzo pagato. Se è prevista una maxi-rata finale, deve comparire esplicitamente nel totale e nel piano di liquidità.
Checklist: verificare il costo del finanziamento in 5 azioni
- Determina il capitale finanziato. Sottrai l’acconto dal prezzo da finanziare e aggiungi gli eventuali costi incorporati nel prestito. Livrabile: importo richiesto in euro.
- Trascrivi TAN e TAEG. Rileva entrambi dal SECCI, specificando se il tasso è fisso o variabile. Livrabile: scheda dei tassi di ciascuna offerta.
- Ricostruisci tutti i pagamenti. Moltiplica la rata ordinaria per il numero di scadenze pertinenti, distinguendo eventuali pagamenti diversi e la maxi-rata. Livrabile: somma delle rate previste.
- Isola le spese aggiuntive. Elenca istruttoria, incasso rata, comunicazioni, imposte, polizze e altri importi, evitando di contare due volte quelli già compresi nelle rate. Livrabile: elenco delle spese per voce.
- Confronta il totale con il SECCI. Verifica l’importo totale dovuto per il credito e aggiungi acconto ed eventuali costi d’acquisto esterni per ottenere l’esborso complessivo. Livrabile: tabella finale delle offerte confrontabili.
Una formula pratica è: esborso complessivo = acconto + somma di tutti i pagamenti del finanziamento + altre spese d’acquisto non già conteggiate. Il costo del credito va invece tenuto distinto dal prezzo dell’automobile, per evitare di confondere gli interessi con il capitale restituito.
Bisogna prestare attenzione alle spese di comunicazione, alle polizze collegate e alla data della prima rata, che può influire sui calcoli contrattuali. Le indennità di estinzione anticipata, invece, non vanno automaticamente aggiunte al costo ordinario di un prestito destinato a essere rimborsato regolarmente: sono rilevanti per gli scenari in cui si prevede una chiusura anticipata.
Una volta ricostruiti tutti i pagamenti, confronta le durate alternative usando lo stesso prezzo del veicolo, lo stesso acconto e gli stessi servizi. La differenza tra gli importi complessivi mostrerà quanto costa alleggerire la rata.
Il risultato permette di affrontare una scelta frequente: mantenere la rata sotto una soglia mensile senza accettare costi o vincoli sproporzionati.
Da ricordare prima della scelta finale
- La soglia mensile desiderata deve derivare dalla disponibilità economica effettiva, non dalla cifra evidenziata nella pubblicità.
- Un acconto maggiore e una durata più lunga possono ridurre entrambi la rata, ma hanno effetti diversi su liquidità, interessi e debito residuo.
- Le formule con maxi-rata, riacquisto o restituzione del veicolo richiedono un controllo separato delle condizioni di fine contratto.
Quale finanziamento scegliere se vuoi una rata sotto i 300 € ma temi penali e vincoli
Per ottenere una rata inferiore a 300 € senza accettare vincoli eccessivi, conviene partire dal capitale necessario e confrontare finanziamenti con durata, TAEG e condizioni di uscita chiaramente documentati. Una rata contenuta non basta a rendere conveniente l’offerta: occorre verificare il costo complessivo, l’eventuale maxi-rata finale e le conseguenze di una chiusura anticipata.
La soglia di 300 € è soltanto un esempio. Con un reddito netto di 1.500 €, rappresenta il 20% delle entrate; con 3.000 €, il 10%. Il suo peso cambia quindi in funzione del reddito e delle spese familiari. Se il budget personale consente al massimo 240 €, una proposta da 299 € non diventa sostenibile soltanto perché rimane sotto una soglia commerciale.
Per ridurre la rata esistono principalmente due leve: allungare la durata oppure aumentare l’acconto. La prima mantiene più liquidità disponibile nell’immediato, ma tende ad aumentare gli interessi complessivi. La seconda riduce il capitale finanziato e normalmente gli interessi, ma richiede di utilizzare una parte maggiore dei risparmi.
| Soluzione | Vantaggio | Rischio da valutare |
|---|---|---|
| Aumentare l’acconto | Riduce il capitale finanziato | Consuma liquidità disponibile |
| Allungare la durata | Riduce la rata ordinaria | Aumenta generalmente gli interessi totali |
| Scegliere un’auto meno costosa | Riduce il fabbisogno di credito | Richiede di rivedere le caratteristiche desiderate |
| Accettare una maxi-rata finale | Alleggerisce le rate intermedie | Rimanda un pagamento importante alla scadenza |
Prima della firma bisogna distinguere le diverse formule. Un prestito personale e un prestito finalizzato non impongono automaticamente limiti di chilometraggio o divieti di vendita. Eventuali garanzie sul veicolo o restrizioni contrattuali devono essere verificate espressamente.
Nel leasing, nel noleggio a lungo termine e in alcune formule commerciali con restituzione o valore futuro garantito, possono invece esistere condizioni relative a percorrenza, stato del veicolo, utilizzo e restituzione. Le conseguenze di una rivendita anticipata o dell’interruzione del rapporto dipendono dal contratto specifico.
Una maxi-rata finale non è un risparmio: è una parte dell’impegno economico rimandata. Se alla scadenza non si dispone della somma necessaria, potrebbe servire un nuovo finanziamento, non necessariamente disponibile o conveniente. Anche eventuali possibilità di restituzione del veicolo dipendono dai requisiti contrattuali.
Per chi vuole evitare sorprese, la soluzione da valutare per prima è un finanziamento con pagamenti chiaramente programmati, senza maxi-rata non coperta da risparmi disponibili e con condizioni di rimborso anticipato comprensibili. Non è una garanzia di convenienza assoluta: il confronto con offerte alternative rimane indispensabile.
Come prossimo passo, richiedi almeno due preventivi completi con lo stesso prezzo del veicolo e un acconto sostenibile. Confronta TAEG, somma dei pagamenti, eventuale rata finale e condizioni di uscita. Firma soltanto quando ogni pagamento previsto trova spazio nel budget senza esaurire la riserva per gli imprevisti.
È possibile modificare la durata del prestito auto dopo aver firmato?
Una modifica della durata può essere possibile se il finanziatore accetta una rinegoziazione o se il contratto prevede specifiche modalità di rimodulazione. Non è un diritto automatico del consumatore. Prima di accettare, occorre verificare nuove rate, costi aggiuntivi, interessi complessivi ed eventuale documentazione contrattuale aggiornata.
Un finanziamento auto a TAN zero è sempre gratuito?
No. Un TAN pari a zero significa che non vengono applicati interessi nominali secondo le condizioni previste, ma possono esistere altri costi del credito. Il TAEG permette di individuare le spese rilevanti incluse nel suo calcolo. Occorre inoltre confrontare il prezzo dell’automobile con quello disponibile acquistando senza finanziamento, soprattutto se lo sconto è subordinato a condizioni commerciali specifiche.
Se vendo l’automobile prima della fine del prestito, devo estinguere il finanziamento?
Dipende dal contratto. Un prestito personale senza garanzie sul veicolo non comporta necessariamente l’obbligo di estinguere il debito in occasione della vendita. Per i finanziamenti con garanzie, vincoli o condizioni specifiche, invece, possono essere necessari ulteriori adempimenti. Prima di vendere è opportuno verificare il contratto e chiedere al finanziatore il debito residuo e le eventuali condizioni di svincolo.
Conviene utilizzare tutti i risparmi per aumentare l’acconto?
Non necessariamente. Un acconto più elevato riduce la somma finanziata e, a parità delle altre condizioni, gli interessi da pagare. Tuttavia, utilizzare tutta la liquidità disponibile può rendere difficile affrontare spese impreviste. La scelta dovrebbe lasciare una riserva proporzionata alle necessità familiari, alla stabilità del reddito e ai rischi prevedibili.
La finanziaria può rifiutare una richiesta di prestito auto anche se la rata è sostenibile?
Sì. La sostenibilità calcolata dal richiedente non garantisce l’approvazione. Il finanziatore effettua una valutazione del merito creditizio considerando le informazioni pertinenti sulla situazione economica e sulla capacità di rimborso. Un budget familiare equilibrato aiuta a scegliere con prudenza, ma non sostituisce la valutazione effettuata dall’intermediario.